Domain allgefahrendeckung.de kaufen?
Wir ziehen mit dem Projekt
allgefahrendeckung.de um.
Sind Sie am Kauf der Domain
allgefahrendeckung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain allgefahrendeckung.de kaufen?
"Are there any natural remedies for improving erection strength and duration?"
Yes, there are natural remedies such as exercise, a healthy diet, and stress management techniques that can help improve erection strength and duration. Some herbs like ginseng, horny goat weed, and L-arginine have also been shown to have positive effects on erectile function. It is important to consult with a healthcare provider before trying any natural remedies to ensure they are safe and effective for you. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Duration
Top-Angebote
Produkte zum Begriff Duration:
-
Poseidon - 2. Stufe - Xstream Duration - 9/16Poseidon - 2. Stufe - Xstream Duration - 9/16 Die Xstream Zweite Stufe ist ein Upstream-Regler. Das Sicherheitsventil (OPV) sorgt dafür, dass der Druck innerhalb des Reglers im Falle eines Ausfalls auf einem Niveau bleibt, das normales Atmen ermöglicht. Im unwahrscheinlichen Fall eines Versagens des Reglers kommt es nicht zu einem Freifluss; das Atmen erfolgt weiterhin normal, ohne dass es zu einem massiven Gasverlust kommt.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
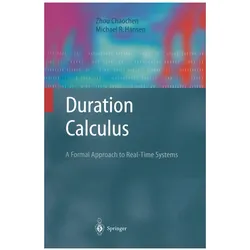
Duration Calculus, Fachbücher von Chaochen Zhou, Michael R. HansenDer Dauer-Kalkül stellt einen formalen Ansatz zur Entwicklung von Echtzeitsystemen dar. Als Intervalllogik mit speziellen Merkmalen zur Darstellung und Analyse von Zeitdauern von Zuständen in Echtzeitsystemen ermöglicht er es, Anforderungen und Entwürfe auf einem angemessenen Abstraktionsniveau darzustellen und formal zu begründen. Dieses Buch präsentiert die logischen Grundlagen des Dauer-Kalküls in einer kohärenten und gründlichen Weise. Durch ausgewählte Fallstudien wird erklärt, wie der Dauer-Kalkül auf die formale Spezifikation und Verifikation von Echtzeitsystemen angewendet werden kann. Das Buch enthält zudem eine umfassende Übersicht über die aktuelle Forschung auf diesem Gebiet. Das in diesem Buch enthaltene Material wurde in Graduierten- und Postgraduiertenkursen verwendet und ist auch für erfahrene Forscher und Fachleute geeignet.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
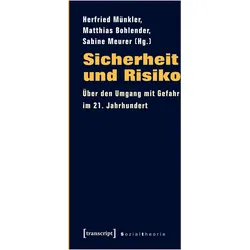
Sicherheit und Risiko, Fachbücher von Herfried Münkler, Matthias Bohlender, Sabine MeurerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was ist eine allgefahrendeckung?
Eine Allgefahrenversicherung, auch Allgefahrendeckung genannt, ist eine Art von Versicherungspolice, die Schutz vor allen möglichen Risiken bietet, es sei denn, sie sind ausdrücklich ausgeschlossen. Im Gegensatz zu einer benannten Gefahrenversicherung, die nur bestimmte Risiken abdeckt, schützt eine Allgefahrenversicherung vor einer Vielzahl von unvorhergesehenen Ereignissen wie Diebstahl, Feuer, Vandalismus, Naturkatastrophen und anderen Schäden. Diese Art von Versicherung bietet in der Regel einen umfassenderen Schutz, kann aber auch teurer sein als eine benannte Gefahrenversicherung. Es ist wichtig, die genauen Bedingungen und Ausschlüsse einer Allgefahrenversicherungspolice zu verstehen, um sicherzustellen, dass Sie den richtigen Schutz für Ihre Bedürfnisse erhalten. **


Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Top-Angebote
Produkte zum Begriff Duration:
-
Poseidon - 2. Stufe - Xstream Duration - 9/16Poseidon - 2. Stufe - Xstream Duration - 9/16 Die Xstream Zweite Stufe ist ein Upstream-Regler. Das Sicherheitsventil (OPV) sorgt dafür, dass der Druck innerhalb des Reglers im Falle eines Ausfalls auf einem Niveau bleibt, das normales Atmen ermöglicht. Im unwahrscheinlichen Fall eines Versagens des Reglers kommt es nicht zu einem Freifluss; das Atmen erfolgt weiterhin normal, ohne dass es zu einem massiven Gasverlust kommt.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Are there any natural remedies for improving erection strength and duration?"
Yes, there are natural remedies such as exercise, a healthy diet, and stress management techniques that can help improve erection strength and duration. Some herbs like ginseng, horny goat weed, and L-arginine have also been shown to have positive effects on erectile function. It is important to consult with a healthcare provider before trying any natural remedies to ensure they are safe and effective for you. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Duration
-
Duration Calculus, Fachbücher von Chaochen Zhou, Michael R. HansenDer Dauer-Kalkül stellt einen formalen Ansatz zur Entwicklung von Echtzeitsystemen dar. Als Intervalllogik mit speziellen Merkmalen zur Darstellung und Analyse von Zeitdauern von Zuständen in Echtzeitsystemen ermöglicht er es, Anforderungen und Entwürfe auf einem angemessenen Abstraktionsniveau darzustellen und formal zu begründen. Dieses Buch präsentiert die logischen Grundlagen des Dauer-Kalküls in einer kohärenten und gründlichen Weise. Durch ausgewählte Fallstudien wird erklärt, wie der Dauer-Kalkül auf die formale Spezifikation und Verifikation von Echtzeitsystemen angewendet werden kann. Das Buch enthält zudem eine umfassende Übersicht über die aktuelle Forschung auf diesem Gebiet. Das in diesem Buch enthaltene Material wurde in Graduierten- und Postgraduiertenkursen verwendet und ist auch für erfahrene Forscher und Fachleute geeignet.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Risiko, Fachbücher von Herfried Münkler, Matthias Bohlender, Sabine MeurerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was ist eine allgefahrendeckung?
Eine Allgefahrenversicherung, auch Allgefahrendeckung genannt, ist eine Art von Versicherungspolice, die Schutz vor allen möglichen Risiken bietet, es sei denn, sie sind ausdrücklich ausgeschlossen. Im Gegensatz zu einer benannten Gefahrenversicherung, die nur bestimmte Risiken abdeckt, schützt eine Allgefahrenversicherung vor einer Vielzahl von unvorhergesehenen Ereignissen wie Diebstahl, Feuer, Vandalismus, Naturkatastrophen und anderen Schäden. Diese Art von Versicherung bietet in der Regel einen umfassenderen Schutz, kann aber auch teurer sein als eine benannte Gefahrenversicherung. Es ist wichtig, die genauen Bedingungen und Ausschlüsse einer Allgefahrenversicherungspolice zu verstehen, um sicherzustellen, dass Sie den richtigen Schutz für Ihre Bedürfnisse erhalten. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.